CATL Aktie: Batteriewechsel-Vereinbarung mit BAIC unterzeichnet
Veröffentlicht am: 28.10.2026 um 21:42 Uhr | Redaktion boerse-global.de
Der Zeitplan allein trägt die Bewertung nicht
CATL hat heute die Erwartung bekräftigt, 2027 mit der Kleinserienproduktion von Feststoffbatterien zu beginnen. Für Anleger spricht das für Kontinuität bei der Technologieentwicklung, beseitigt aber nicht die zentrale Unsicherheit: Das starke Umsatzwachstum schlägt sich bislang nur begrenzt im Gewinnwachstum nieder. Entscheidend wird deshalb, ob aus technischen Fortschritten und neuen Kooperationen auch eine überzeugendere Ergebnisentwicklung entsteht.
Die sulfidbasierten Zellen haben nach Unternehmensangaben die Erprobung mit 20-Ah-Mustern erreicht. Als Ziel für die Energiedichte nennt CATL etwa 500 Wh/kg. Das beschreibt einen Entwicklungsstand und eine Zielgröße, noch keinen abgeschlossenen Schritt zur Kleinserienproduktion. Die heutige Bestätigung ist damit ein Terminanker, aber kein Beleg für einen bereits erreichten kommerziellen Durchbruch.
Die Anlegerentscheidung lautet entsprechend nicht nur, ob die Technologie attraktiv erscheint. Sie müssen einschätzen, wie viel Gewicht sie einem erwarteten Produktionsschritt geben, während das jüngste Quartalsergebnis hinter den Markterwartungen zurückblieb.
Der Gewinn muss dem Umsatz folgen
Die am 20. Oktober veröffentlichten Zahlen zeigen eine kräftige Geschäftsausweitung. Für die Bewertung reicht deren Tempo allein allerdings nicht aus.
Umsatz und Gewinn entwickelten sich deutlich unterschiedlich. Genau diese Lücke ist der entscheidende Prüfstein für die nächsten Geschäftszahlen.
Für eine freundlichere Einschätzung müsste CATL zeigen, dass sich die Geschäftsausweitung künftig stärker im Ergebnis niederschlägt. Technische Fortschritte können diese Erwartung unterstützen. Sie ersetzen aber nicht den Nachweis einer verbesserten Gewinnentwicklung. Umgekehrt wäre langsameres Gewinnwachstum nicht automatisch ein Gegenbeweis für den technologischen Fortschritt, wohl aber eine Belastung für dessen Bewertung.
Kooperationen könnten die Technologieperspektive verbreitern
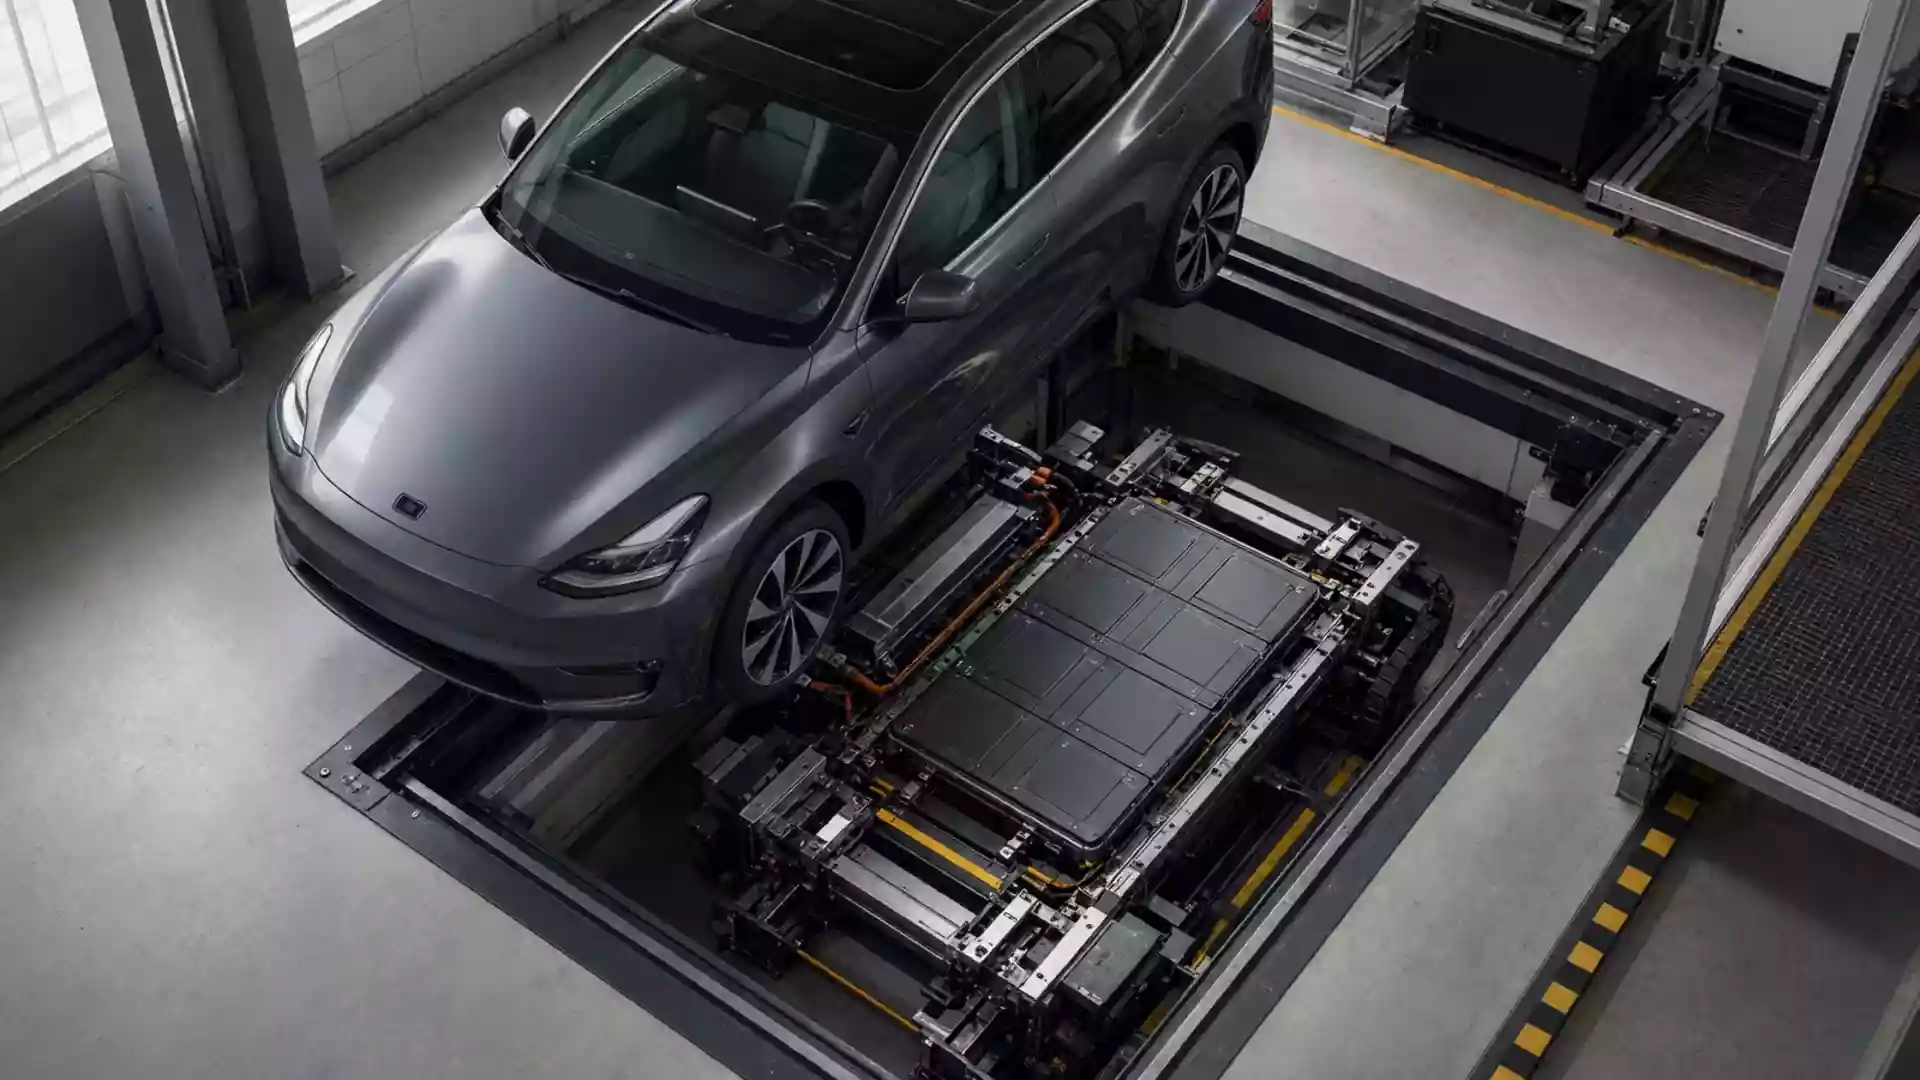
Ein positives Szenario stützt sich nicht ausschließlich auf Feststoffbatterien. Laut Bloomberg unterzeichneten CATL und BAIC Group am 22. Oktober eine Vereinbarung zum Ausbau ihrer Batteriewechsel-Kooperation. Das Ziel ist, eine Million Fahrzeuge zu unterstützen. BAIC soll kompatible Modelle in das Choco-Swap-Netzwerk einbringen und sein Händlernetz für den Stationsausbau öffnen.
Damit verbindet die Vereinbarung Fahrzeugmodelle und Zugang zu Standorten. Gelingt die Umsetzung, könnte sie der Batteriewechselstrategie eine breitere Grundlage geben. Das genannte Fahrzeugziel bleibt jedoch eine Zielmarke und darf nicht mit bereits erreichter Nutzung gleichgesetzt werden.
Hinzu kommt das am 20. Oktober mit QIJI Energy vorgestellte Reichweitenverlängerungssystem mit zwei Batterien samt Batteriewechselangebot für schwere Lastwagen. Nach CATL-Angaben wurden bei der Vorstellung Vereinbarungen über 13.000 Einheiten geschlossen.
Im günstigen Fall ergänzen sich diese Vorhaben: Die Batteriewechselangebote gewinnen an praktischer Bedeutung, während die Feststoffentwicklung ihren erwarteten Produktionsschritt erreicht. Für Anleger wäre besonders überzeugend, wenn diese Fortschritte zugleich mit einer stärkeren Gewinnentwicklung einhergingen.
Die Neubewertung durch Morgan Stanley mahnt zur Vorsicht
Das Gegenargument liefert bereits das jüngste Ergebnis: Starkes Umsatzwachstum garantiert kein ähnlich starkes Gewinnwachstum. Setzt sich dieses Muster fort, könnten selbst bestätigte Entwicklungsziele und zusätzliche Kooperationen nicht ausreichen, um höhere Erwartungen zu rechtfertigen.
Für die A-Aktien blieb die Einstufung „Aufstocken“ bestehen.
Die unterschiedliche Einstufung der Aktiengattungen ist wichtig: Die Analystenaktion war keine pauschale Abkehr von CATL. Die niedrigeren Zielmarken unterstreichen aber eine vorsichtigere Bewertung. Daraus lässt sich weder ein Scheitern der Feststoffentwicklung noch eine gesicherte Erholung ableiten.
Auch ein erwarteter Produktionsbeginn bleibt mit Umsetzungsrisiken verbunden. Würde sich der Schritt zur Kleinserie verschieben, träfe dies einen wesentlichen Zukunftsbaustein. Bliebe gleichzeitig die Gewinnentwicklung hinter dem Umsatz zurück, würde die positive Argumentation an zwei Stellen geschwächt.
Die Kleinserie wird zum nächsten Prüfpunkt
Solange CATL den erwarteten Schritt zur Kleinserie erreicht und sich das Gewinnwachstum verbessert, lässt sich ein konstruktives Szenario begründen. Kippt dagegen die Umsetzungserwartung oder hält die schwächere Ergebnisdynamik an, müssten Anleger die Technologieperspektive vorsichtiger gewichten.
Der nächste konkrete Terminanker ist die für 2027 erwartete Kleinserienproduktion von Feststoffbatterien. Bis dahin sind Fortschritte bei der Erprobung und der Umsetzung der Batteriewechsel-Kooperationen mögliche Katalysatoren. Die entscheidende Bestätigung bleibt jedoch wirtschaftlicher Natur: CATL muss zeigen, dass aus wachsendem Geschäft auch entsprechend stärkerer Gewinn werden kann.
CATL-Aktie: Kaufen oder verkaufen?! Neue CATL-Analyse vom 28. Oktober liefert die Antwort:
Die neusten CATL-Zahlen sprechen eine klare Sprache: Dringender Handlungsbedarf für CATL-Aktionäre. Lohnt sich ein Einstieg oder sollten Sie lieber verkaufen? In der aktuellen Gratis-Analyse vom 28. Oktober erfahren Sie was jetzt zu tun ist.
CATL: Kaufen oder verkaufen? Hier weiterlesen...