
Elektro-Dienstwagen: Pauschale weg, kWh-Nachweis ab Januar Pflicht
Veröffentlicht am: 21.08.2026 um 02:18 Uhr | Redaktion boerse-global.de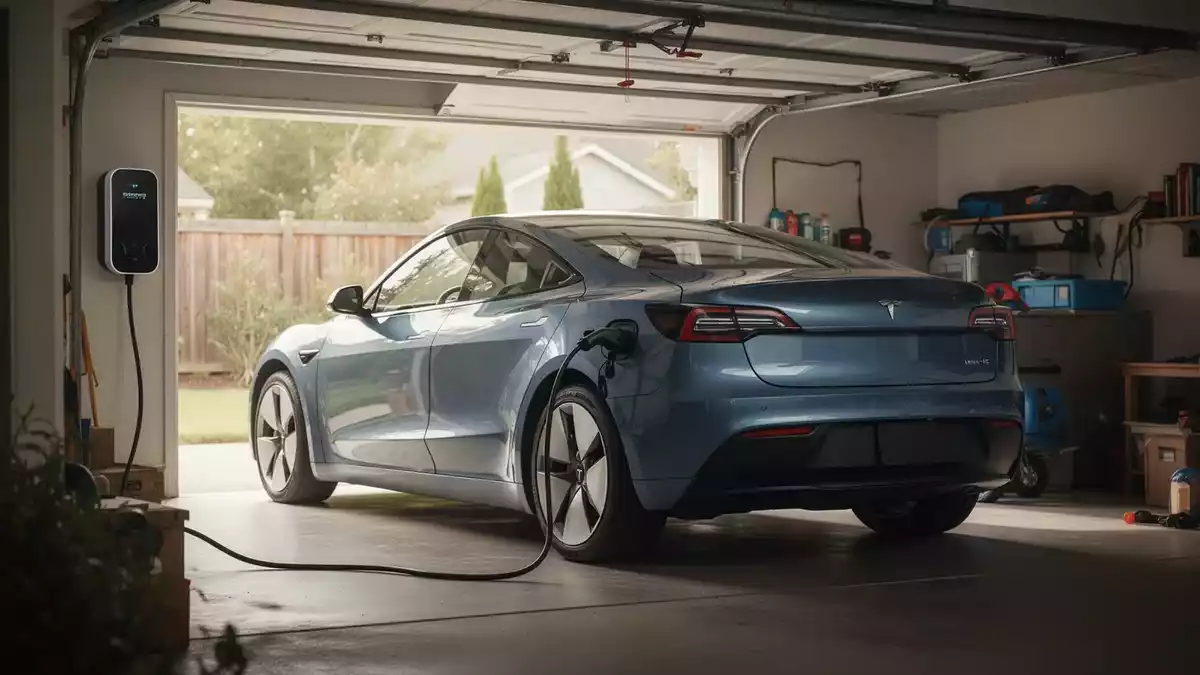
Seit Jahresbeginn müssen Arbeitnehmer die geladenen Kilowattstunden ihres Elektro-Dienstwagens exakt nachweisen. Die monatlichen Pauschalen für steuerfreie Stromkosten-Erstattungen sind ersatzlos gestrichen.
Schluss mit pauschal: Das ändert sich für Arbeitnehmer
Bis Ende 2025 konnten Arbeitgeber ihren Mitarbeitern monatlich bis zu 70 Euro steuerfrei erstatten, wenn diese ihren Dienstwagen zu Hause luden. Bei vorhandener Lademöglichkeit im Betrieb waren es 30 Euro, für Hybride galt der hälftige Satz. Damit ist jetzt Schluss.
Seit dem 1. Januar 2026 müssen Nutzer von Elektro-Dienstwagen die exakte Strommenge dokumentieren, die sie an der heimischen Wallbox oder Steckdose laden. Nur so bleibt die Erstattung durch den Arbeitgeber steuerfrei. Die Finanzbehörden akzeptieren stationäre Zähler in der Wallbox, mobile Ladekabel mit integrierter Messeinheit sowie fahrzeuginterne Stromzähler.
Die Zähler müssen für steuerliche Zwecke nicht eichrechtskonform sein. Eine präzise digitale Erfassung der verbrauchten Kilowattstunden ist jedoch Pflicht.
Zwei Wege zur Abrechnung: Einzelnachweis oder Pauschale
Das Bundesfinanzministerium bietet Unternehmen zwei Abrechnungsmodelle an. Die Entscheidung gilt einheitlich für das gesamte Kalenderjahr und pro Mitarbeiter.
Wer sich mit der Besteuerung von Elektro- und Hybridfahrzeugen befasst, sollte auch die allgemeine Steuerlast des Dienstwagens prüfen. Dieser kostenlose Excel-Rechner ermittelt automatisch die optimale Strategie zwischen 1%-Regelung und Fahrtenbuch. Fahrtenbuch oder 1%-Methode? Jetzt Sparpotenzial berechnen
Beim Einzelnachweis wird die gemessene Strommenge mit dem individuellen Strompreis des Arbeitnehmers multipliziert. Auch anteilige Grundpreise und dynamische Tarife sind berücksichtigungsfähig.
Alternativ können Unternehmen die Strompreispauschale nutzen. Hier wird die nachgewiesene Strommenge mit einem Durchschnittswert des Statistischen Bundesamts verrechnet – für 2026 sind das 0,34 Euro pro Kilowattstunde.
Finanzexperten raten: Wer eine private Photovoltaikanlage oder einen günstigen Altvertrag hat, fährt mit der Pauschale oft besser. Der Erstattungsbetrag fällt dann höher aus als bei der Abrechnung tatsächlicher Gestehungskosten.
Selbstständige müssen jetzt ebenfalls nachweisen
Ein BMF-Schreiben vom 21. Juli 2026 hat die Regeln für Selbstständige präzisiert. Auch sie dürfen Stromkosten für betriebliche Elektrofahrzeuge nicht mehr pauschal als Betriebsausgabe absetzen – der kWh-Nachweis ist nun Pflicht. Die Strompreispauschale von 34 Cent pro Kilowattstunde gilt auch hier als Vereinfachungsregel.
Neben dem Stromkostennachweis bleibt die Wahl der richtigen Besteuerungsmethode entscheidend für die Steuerlast. Ein gratis Tool zeigt Ihnen sofort, ob die 1%-Regelung oder das Fahrtenbuch finanziell vorteilhafter für Sie ist. Kostenlosen Excel-Rechner für Firmenwagen herunterladen
Steuerfrei laden beim Arbeitgeber bleibt möglich
Unverändert bleibt die Lage beim Laden auf dem Betriebsgelände: Stellt der Arbeitgeber Lademöglichkeiten bereit, bleibt dieser Vorteil für Mitarbeiter steuerfrei. Die Regelung ist bis zum 31. Dezember 2030 befristet und gilt für Dienstwagen sowie private Elektrofahrzeuge von Beschäftigten.
Unternehmen müssen ihre Abrechnungsprozesse nun vollständig auf die kWh-basierte Dokumentation umstellen. Fehlen die Zählernachweise, drohen Erstattungen als steuerpflichtiger Arbeitslohn eingestuft zu werden – mit möglichen Nachzahlungen bei Lohnsteuerprüfungen.


