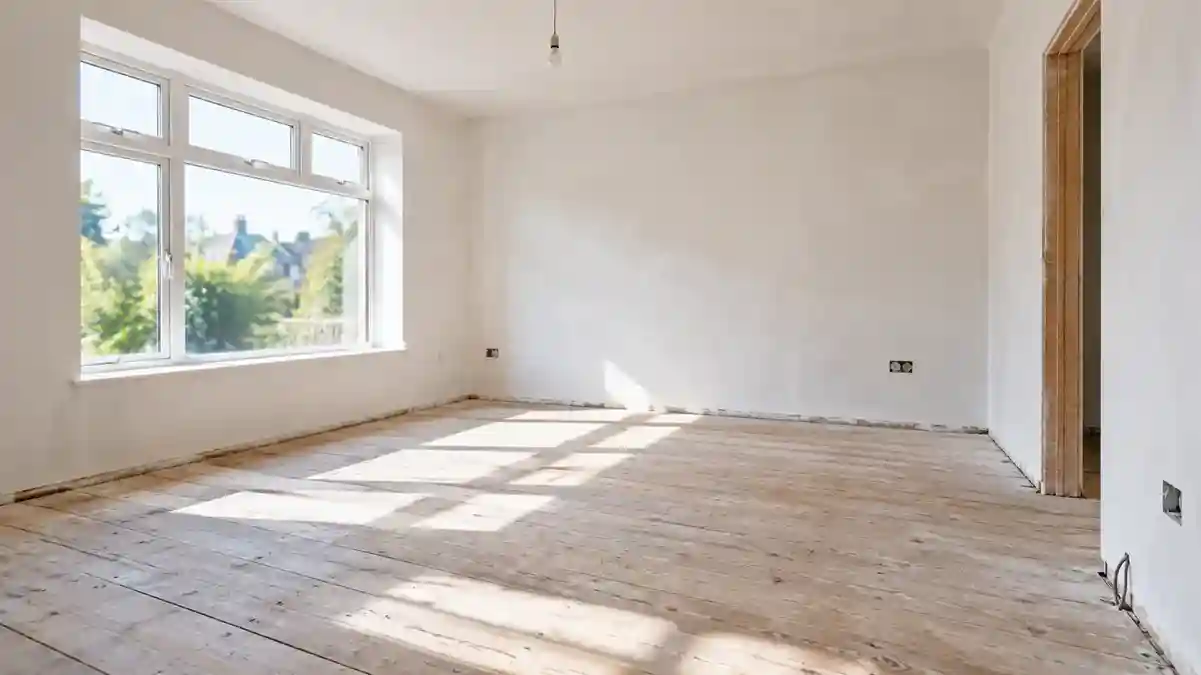
Immobilie vermieten: Renovierungskosten erst nach dem Auszug absetzen
Veröffentlicht am: 12.11.2026 um 12:46 Uhr | Redaktion boerse-global.de
Wer die eigene Immobilie vor einer künftigen Vermietung renovieren lässt, kann die anfallenden Kosten steuerlich oft nicht wie erhofft geltend machen. Renovierungsarbeiten an einem bislang selbst bewohnten Objekt sind während der Selbstnutzungsphase grundsätzlich nicht als Werbungskosten bei den Einkünften aus Vermietung und Verpachtung abzugsfähig.
Darauf weisen Steuerexperten hin. Ausschlaggebend für die steuerliche Einordnung ist der genaue Zeitpunkt der Maßnahmen sowie die nachweisbare Absicht, künftig Mieteinnahmen zu erzielen.
Solange Eigentümer noch selbst in den Räumlichkeiten wohnen, ordnet die Finanzverwaltung anfallende Instandsetzungs- und Renovierungsausgaben der privaten Lebensführung zu. Eine steuerliche Berücksichtigung als vorweggenommene Werbungskosten scheidet in diesem Fall aus, selbst wenn die spätere Vermietung bereits fest geplant ist.
Voraussetzungen für den Abzug als Werbungskosten
Eine Ausnahme von diesem Grundsatz greift erst dann, wenn die Selbstnutzung bereits nachweislich beendet wurde. Um die Aufwendungen für Instandhaltung und Renovierung als Werbungskosten bei den Einkünften aus Vermietung und Verpachtung ansetzen zu können, muss ein klarer Veranlassungszusammenhang mit der künftigen Vermietung bestehen.
Dafür müssen zwei Bedingungen erfüllt sein: Die Eigentümer müssen die Immobilie bereits verlassen haben und es müssen nachweisbare Vermietungsbemühungen laufen. Als Beleg hierfür dient etwa das Schalten von Inseraten auf entsprechenden Webportalen. Liegen diese Voraussetzungen vor, erkennt der Fiskus die Kosten für die Renovierungsmaßnahmen steuermindernd an.
Wer Immobilien renoviert und anschließend vermietet, sollte auch bei der künftigen Mietpreisgestaltung keine Fehler machen. Dieser kostenlose PDF-Report bietet eine aktuelle Miet- und Kaufpreisanalyse für viele Städte, damit Sie Ihre Miete rechtssicher begründen können. Mietspiegel-Analyse 2026 jetzt gratis herunterladen
Alternative über den Steuerabzug für Handwerkerleistungen
Können Eigentümer diesen Veranlassungszusammenhang nicht nachweisen – etwa weil die Handwerker noch vor dem endgültigen Auszug tätig wurden –, bleibt lediglich der Steuerabzug für Handwerkerleistungen. Dieser bietet allerdings deutlich geringere finanzielle Vorteile als der Abzug als Werbungskosten.
Im Rahmen der Handwerkerleistungen können Steuerpflichtige 20 % der Arbeits-, Maschinen- und Fahrtkosten geltend machen. Der maximale Betrag liegt hierbei bei 1.200 Euro, der direkt von der tariflichen Einkommensteuerlast abgezogen wird. Materialkosten sind von dieser Regelung ausdrücklich ausgeschlossen. Zudem müssen die Rechnungen unbar beglichen werden, um vom Finanzamt anerkannt zu werden.
Neben der steuerlichen Absetzbarkeit von Renovierungen ist die korrekte Kalkulation der späteren Miete entscheidend für die Rendite. Erfahren Sie in diesem kostenlosen Leitfaden, wie Sie typische Fehler bei der Mietpreisermittlung vermeiden und Ihr Eigentum rechtssicher vermieten. Kostenlosen Mietspiegel-Report 2026 anfordern
Für Eigentümer, die einen Wechsel von der Eigennutzung zur Vermietung planen, kommt es daher maßgeblich auf die zeitliche Reihenfolge an. Wer Renovierungen steuerlich voll ausschöpfen will, sollte Maßnahmen erst nach dem Auszug und parallel zu einer aktiven Ausschreibung auf dem Mietmarkt durchführen lassen.