
Syros: Steuerstrafe wegen „zu frischem“ Fisch gegen Tavernenbesitzer aufgehoben
Veröffentlicht am: 14.09.2026 um 10:57 Uhr | dpa, AD HOC NEWS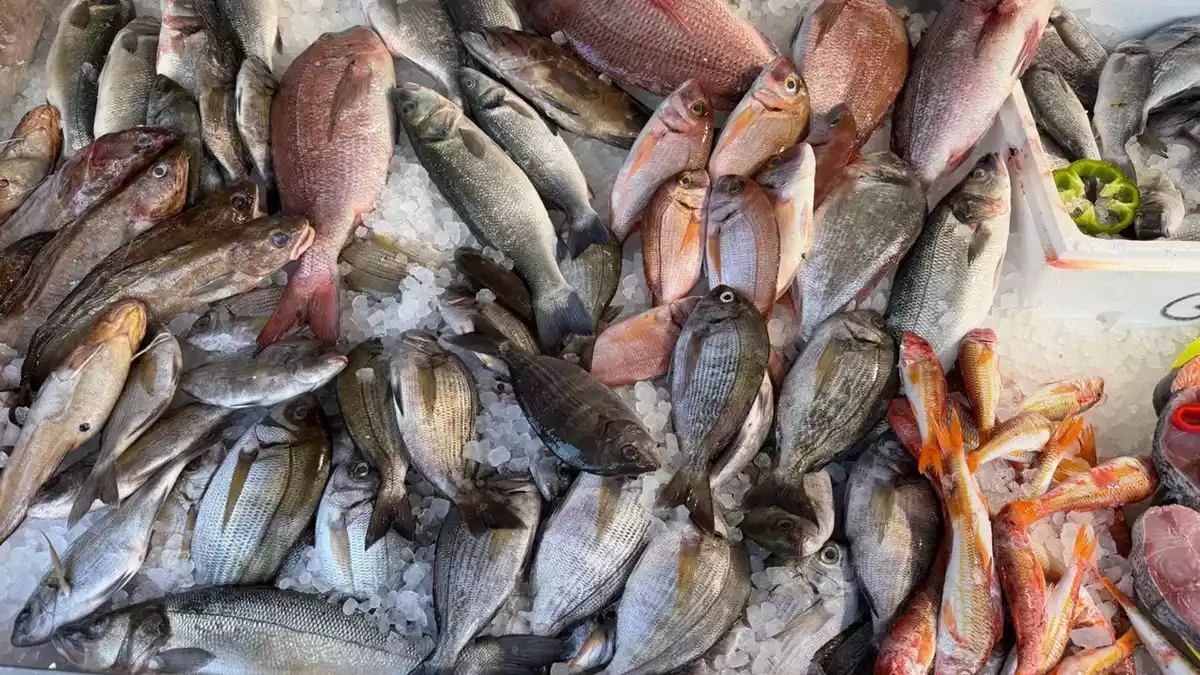
Auf der griechischen Insel Syros ist eine Geldstrafe gegen einen Gastronomiebetrieb aufgehoben worden, nachdem Steuerfahnder den dort gelagerten Fisch als "zu frisch" eingestuft hatten.
Strafe wegen angeblich zu frischem Zackenbarsch
Steuerprüfer hatten dem Betrieb zunächst ein Bußgeld von 500 Euro auferlegt. Anlass war eine Kontrolle von 3,5 Kilogramm Zackenbarsch im Kühlraum der Taverne. Nach ihrer Einschätzung passte der Frischezustand der Fische nicht zu einem sieben Tage alten Kassenbeleg, der den Einkauf dokumentieren sollte.
Die Beamten begründeten ihren Verdacht damit, dass die Totenstarre und der Zustand der Augen auf einen deutlich jüngeren Fang hindeuteten. Aus ihrer Sicht sprach dies dafür, dass der Fisch aus einem späteren, nicht korrekt abgerechneten Einkauf stammen könnte.
Direktion kippt Bußgeld mangels Beweisen
Der Tavernenbesitzer legte Einspruch gegen die Strafe ein und bekam nun Recht. Die Direktion für Streitbeilegung der griechischen Steuerverwaltung entschied, dass die Prüfer keine ausreichenden objektiven oder wissenschaftlichen Belege für ihre Annahme vorgelegt hatten.
Da nicht nachgewiesen werden konnte, dass der Zackenbarsch aus einem anderen Einkauf als dem belegten stammte, sah die Direktion keinen Steuerverstoß. Das Bußgeld wurde daraufhin aufgehoben.
Merkmale für Frische von Fisch
Frischer Fisch zeichnet sich unter anderem durch klare, glänzende und leicht gewölbte Augen aus. Mit zunehmendem Alter werden die Augen trüber und wirken eingesunken, was als Indiz für nachlassende Qualität gilt.
Im vorliegenden Fall war die hohe Frische der Fische damit zunächst zum Anlass für den Verdacht geworden, bevor die Entscheidung zugunsten des Wirts korrigiert wurde.
Breite Kontrolloffensive auf Inseln
Die griechische Steuerbehörde AADE geht seit Jahren streng gegen mögliche Verstöße vor, besonders in touristisch geprägten Regionen. Nach eigenen Angaben wurden in diesem Jahr bis Ende Juli rund 2.250 Betriebe überprüft, dabei kamen mehr als 13.000 Verstöße ans Licht.
Die verhängten Geldbußen summierten sich auf über eine Million Euro. Kontrollen fanden unter anderem auf den Inseln Paros, Korfu und Rhodos statt und betrafen nicht nur Tavernen und Cafés, sondern auch Bars und Anbieter von Ausflugsfahrten.
Steuerkontrollen als Teil des Kampfes gegen Steuerhinterziehung
Der Fall auf der Insel Syros zeigt, wie konsequent die griechische Steuerbehörde AADE seit einigen Jahren gegen mögliche Steuerverstöße vorgeht. Hintergrund ist, dass der Staat Einnahmen sichern will, gerade in touristischen Regionen mit vielen Bargeschäften. Dort werden Rechnungen traditionell nicht immer ausgestellt, was zu beträchtlichen Ausfällen für den Fiskus führen kann. Die intensive Kontrollpraxis reicht von Tavernen und Bars bis hin zu Ausflugsbooten und anderen touristischen Angeboten.
Spannung zwischen Kontrolle und Rechtsstaatlichkeit
Der aufgehobene Bußgeldbescheid macht deutlich, dass strenge Kontrollen einer rechtsstaatlichen Überprüfung standhalten müssen. Im konkreten Fall stützten sich die Steuerprüfer allein auf den äußeren Eindruck des Fisches, ohne objektive oder wissenschaftlich belastbare Kriterien vorzulegen. Die Direktion für Streitbeilegung der Steuerverwaltung hat damit die Bedeutung sauberer Beweisführung unterstrichen: Eingriffe in die wirtschaftliche Tätigkeit eines Betriebs bedürfen einer tragfähigen Grundlage, selbst wenn sie im Rahmen einer grundsätzlich legitimen Kontrollstrategie erfolgen.
Signalwirkung für Gastronomie und Behörden
Für Betreiber von Tavernen und anderen Gastro-Betrieben ist der Vorgang ein Hinweis, dass sie einerseits mit engmaschigen Kontrollen rechnen müssen, andererseits aber Rechte besitzen, um fragwürdige Entscheidungen anzufechten. Gleichzeitig setzt die Entscheidung ein Zeichen für die Behörden, Prüfungen stärker zu standardisieren und nachvollziehbare Kriterien etwa für die Beurteilung von Warenfrische und Belegen zu verwenden. Langfristig kann dies zu klareren Regeln und höherer Rechtssicherheit führen, was sowohl der Steuerdisziplin als auch der Akzeptanz von Kontrollen im Alltag zugutekommt.


